[AD] 運営維持のため、一部広告リンクを設置する場合がございます(詳細)
「FXだけで生活している人は本当にいる?」「会社を辞めてFXで稼げる?」など気になる方は多いでしょう。
実際にFXで生活している人は存在しますが、専業トレーダーの正確な人数を示す統計はなく、毎月の生活費を安定して稼ぎ続けることは難易度が非常に高いです。相場環境によって利益・損失が変動しますので、十分な運用資金、生活防衛資金、再現性のある取引ルールが必要です。
本記事を読むと、FXだけで生活するために必要な条件や資金の目安、向き不向きの傾向、メリット・デメリット、専業化までのステップが把握できます。読み終える頃には、ご自身がFXでの生活を目指せる状態か、判断できるようになります。
目次

FXで生活している人はいる?年間利益額が100万円以上の割合はわずか7.5%
FXの収入だけで暮らす「専業FXトレーダー」は存在します。
短期売買を中心にする人、数日〜数週間のスイングトレードを行う人、低金利通貨建てで高金利通貨を買うと受け取れるスワップポイントを活用する人など、さまざまな取引スタイルがあります。
ただし、安定して数十年にわたり利益を出すことは非常に難易度が高いと言えるでしょう。
FX取引の経験者である全国 20~70 代一般男女個人に行われた「FX(外国為替証拠金取引)投資家の金融リテラシーに関する調査報告書」(一般社団法人金融先物取引業協会・2018年)によると、昨年のFXの利益額(損失額)は「利益額が~20 万円未満」が 35.6%と最も高い結果となりました。
次いで「0円又は損失額が〜-20 万円未満」が 28.4%で、「-20 万円未満〜20 万円未満」の間で全体の6割以上となっています。
| 属性 | 利益額100万円以上 | 利益額50万円以上〜100万円未満 | 利益額20万円以上〜50万円未満 | 利益額〜20万円未満 | 利益を出している・計 |
| 全体 | 7.5 | 7.1 | 10.1 | 35.6 | 60.3 |
| 男性・計 | 7.9 | 7.3 | 10.6 | 35.1 | 60.9 |
| 男性20代 | 2.9 | 10.6 | 5.8 | 42.3 | 61.5 |
| 男性30代 | 11.6 | 7.1 | 10.4 | 37.3 | 66.4 |
| 男性40代 | 7.2 | 7.2 | 14.0 | 34.2 | 62.6 |
| 男性50代 | 7.6 | 6.1 | 7.6 | 28.8 | 50.0 |
| 男性60-70代 | 4.9 | 5.8 | 10.7 | 28.2 | 49.5 |
| 女性・計 | 6.3 | 6.3 | 8.4 | 37.1 | 58.2 |
| 女性20-30代 | 9.8 | 6.1 | 8.5 | 30.5 | 54.9 |
| 女性40-50代 | 3.8 | 5.7 | 5.7 | 43.8 | 59.0 |
| 女性60-70代 | 6.0 | 8.0 | 14.0 | 34.0 | 62.0 |
| 属性 | 0円又は損失額が〜-20万円未満 | 損失額-20万円以上〜-50万円未満 | 損失額-50万円以上〜-100万円未満 | 損失額-100万円以上 |
| 全体 | 28.4 | 5.9 | 2.2 | 3.2 |
| 男性・計 | 27.1 | 6.2 | 2.6 | 3.1 |
| 男性20代 | 30.8 | 2.9 | 2.9 | 1.9 |
| 男性30代 | 23.1 | 6.0 | 1.9 | 2.6 |
| 男性40代 | 26.1 | 7.2 | 1.8 | 2.3 |
| 男性50代 | 31.8 | 7.6 | 3.0 | 7.6 |
| 男性60-70代 | 33.0 | 6.8 | 5.8 | 4.9 |
| 女性・計 | 32.5 | 5.1 | 0.8 | 3.4 |
| 女性20-30代 | 32.9 | 6.1 | 2.4 | 3.7 |
| 女性40-50代 | 33.3 | 4.8 | 0.0 | 2.9 |
| 女性60-70代 | 30.0 | 4.0 | 0.0 | 4.0 |
出典:一般社団法人金融先物取引業協会「FX(外国為替証拠金取引)投資家の金融リテラシーに関する調査報告書」
年間利益額が「100万円以上」は全体の7.5%です。
FX経験者の上位7.5%は年間利益額が100万円以上ですが、生活費としては足りません。
さらに専業トレーダーになると、毎月の家賃や食費、税金、社会保険料をすべてFXの利益でまかなう必要があります。
FXトレーダー、FX専業トレーダーの人口について知りたい方は、以下の記事をご覧ください。
FX専業トレーダーは何人いる?人口の推定方法と生計を立てる難易度を解説!
FXだけで生活するために必要な5つの条件
専業トレーダーを目指す方は、少なくとも以下の5つの条件を確認しましょう。
1. 兼業で2〜3年以上、安定して利益を出している
2〜3カ月勝っているなど短期間の好調ではなく、2〜3年間で相場環境が変わっても年間トータルで利益を出せることが重要です。
相場は常に変動しており、トレンド相場・レンジ相場・急変動相場など、さまざまな局面があります。そうした環境の変化に対応しながら、年間を通じてプラスで終えられる実績が求められます。
また、自分のトレードスタイル(デイトレード・スイングトレード・スワップ運用など)を確立し、再現性のある手法を身につけることも重要です。
年間を通してプラスで終われているか、損失月の割合はどれくらいか、最大ドローダウン(最大の資産減少幅)はどれくらいかを把握しましょう。
まずは会社員を続けながら「副業トレード」から始めましょう。専業トレーダーを目指す第一歩として、まずは本業の収入を確保した状態で、副業として着実に実績と経験を積むことが最善のルートです。会社員がFXを始める際の注意点や、会社にバレずに副業で稼ぐためのポイントについては、以下の記事で詳しく解説しています。
 FXは副業になる? 会社にバレない方法・おすすめの始め方を解説!
2. 運用資金と生活費を完全に分けている
FXなど投資には、数年使う予定がない「余剰資金」を使うことも条件の1つです。
FX取引には常にリスクが伴い、最悪の場合にはトレード資金を全て失うことがあるのです。
FXの資金と生活費を分けずに生活費が不足した結果、精神的に余裕がなくなり無理に利益を取りに行くトレードはリスクが非常に高いです。
生活費をFX口座から取り崩さずに済む余剰資金があれば、トレードに影響が生じなくなるでしょう。
3. 生活防衛資金を確保している
目安は最低でも生活費の2年分、できれば3〜5年分の生活費を確保しておきましょう。相場が不調な時期にも冷静に対処しやすくなります。
FX取引では、優れたトレーダーであっても損失月が発生し、相場環境によっては連続して損失が出る可能性もあります。そういった環境で生活費が足りなくなると、焦って無理な取引をしてしまい、さらに損失を拡大させる悪循環に陥ります。
余剰資金があれば、損失が続いても冷静さを保ち、トレード戦略を見直す時間的・精神的余裕が生まれます。
4. 資金管理の2%ルールを守れる
FXでは1回の取引で許容する損失額を、口座資金の2%程度におさえる「2%ルール」が知られています。1回のトレードで許容する損失を口座資金の2%以内におさえるという、プロのトレーダーが実践する資金管理手法です。
具体的には、口座資金が10万円なら1回のトレードで許容する損失は2,000円まで、100万円なら2万円が上限です。2%ルールを守ることで、仮に10回連続で損切りになったとしても、口座資金の約18%の損失におさえられます。
FXで勝ち続けるには、「適切なポジションサイズの調整」が重要になります。
100万円での具体シミュレーションや、証拠金維持率500%を保つ「3大鉄則」をまとめました。「ロット計算が面倒」「資金で迷っている」という方は必見です!
 FXは資金の管理が重要!借金しないためのシミュレーション、ロット計算方法
5. FX以外の収入源や撤退基準がある
副業、再就職できるスキル、一定額まで資金が減ったら専業をやめる基準を設けるなど、専業トレーダーとして利益が出せなくなっても次の収入源を準備しておくことが大切です。
専業トレーダーとして失敗した場合、再就職活動に時間がかかる可能性があります。
また、専業トレーダーとして軌道に乗るまでには、想定以上の時間がかかることもあります。以下のようなセーフティネットを準備しておきましょう。
再就職の可能性を確認する:前職の業界での再就職の難易度、必要なスキルの維持方法を考えておく
副業収入の確保:トレード以外の収入源(アフィリエイト・コンサルティングなど)を持つことで、収入の安定性が増す
撤退基準を明確にする:「資金が〇〇万円を下回ったら専業を辞める」など、明確な撤退基準を事前に決めておく
FXで生活するために必要な資金の目安
必要資金は、毎月の生活費と想定利回りで変わります。ただし、月利10%を毎月継続するのは現実的ではありません。月利10%は年率換算で非常に高い水準であり、短期間に達成できても長期的な継続は非常に困難です。
ここでは、月利2%・3%でシミュレーションします。
| 月の生活費 | 月利2%の場合の運用資金 | 月利3%の場合の運用資金 | 生活費2年分の別枠資金 |
| 20万円 | 1,000万円 | 約670万円 | 480万円 |
| 30万円 | 1,500万円 | 1,000万円 | 720万円 |
| 40万円 | 2,500万円 | 約1,670万円 | 1,200万円 |
例えば月30万円で生活する場合、月利3%を前提にしても運用資金は1,000万円が目安です。さらに生活防衛資金720万円を別に確保するのであれば、合計1,700万円以上が目安となります。
毎月3%の利益を安定して得ることが難しいため、実際にはより余裕を持った資金計画が必要です。
FX専業トレーダーに向いている人・向いていない人の特徴
FXの専業トレーダーとして成功するか否かは、資金やテクニック以上に、性格や考え方の特性に大きく左右されます。専業トレーダーに向いている人と向いていない人の特徴は以下の通りです。
| FX専業トレーダーに向いている人 | FX専業トレーダーに向いていない人 |
| ・トレード記録をつけて検証を継続できる ・利益よりも損失管理を優先できる ・ルール違反をせず、感情的な取引を避けられる ・一人で作業することが苦にならない ・相場を休む判断ができる ・相場環境の変化に合わせて、過去の手法に固執せず学び続けられる | ・短期間で大金を稼ぎたい ・負けを取り返そうとして取引量を増やす ・損切りができず、含み損を放置する ・収入の変動に不安を感じやすい ・生活費まで取引口座に入れてしまう ・SNSやブログの成功例だけを見て判断する |
特に「損失管理を優先できる」「相場を休む判断ができる」ことは、長く相場で生き残っていくために重要なポイントです。
「FXだけで生活」のメリットとデメリット
具体的に「FXだけで生活する人」と会社員を比較してみましょう。
専業FXトレーダーには自由がある一方、会社員にはない不安定さがあります。
| 項目 | 専業FXトレーダー | 会社員 |
| 収入 | 月ごとの変動が大きい | 固定給が中心 |
| 時間 | 自分で調整しやすい | 勤務時間に左右される |
| 場所 | ネット環境があれば可能 | 労働時間・勤務地などの制約がある |
| 人間関係 | 一人なのでストレスは少なめ | 上司・同僚などと関係がある |
| 社会的信用 | ローン・賃貸で不利となることも | 比較的高い |
| 精神的負担 | 損失・生活費のプレッシャーが大きい | 業務・職場の負担が中心 |
FXだけで生活する最大の魅力は、時間と場所に縛られない働き方ができる点です。会社に出勤する必要がなく、取引時間も自分で決められるため、生活スタイルに合わせやすくなります。
収益が伸びれば、会社員の給与水準を超える収入を得られる可能性もあり、収入の上限が決まっていない点もメリットです。
一方で、FX生活最大のデメリットは収入が保証されていない点です。
会社員と違い固定給がなく、相場次第で収入がゼロやマイナスになる月もあります。
また、社会的信用力が会社員より低く見られやすく、住宅ローンや賃貸契約の審査に影響する場合があります。
退職金や賞与、有給休暇といった会社員の福利厚生も対象外になりますので、老後資金や急な出費への備えは自分で計画する必要があります。
一人暮らしではなく家族がいる、特に子どもがいる方はFX生活への難易度が上がる傾向があります。
FXのスワップポイントだけで生活することは可能?
FXのスワップポイントとは、2国間の金利差によって日々発生する調整額です。
一般的に、低金利通貨を売って高金利通貨を買うポジションでは、スワップポイントを受け取れる場合があります。
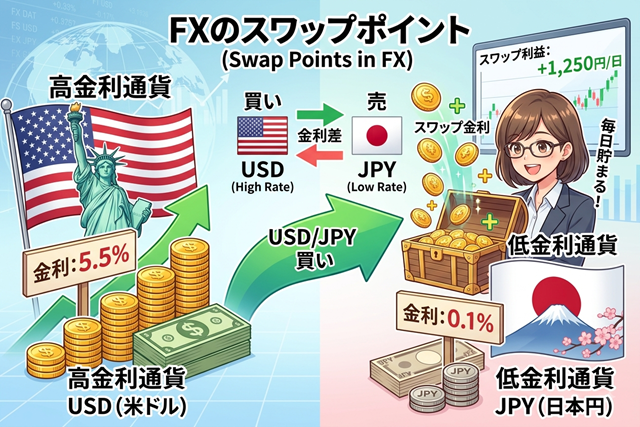
「FXのスワップポイントで生活したい」と考える方は多いでしょう。計算上は可能ですが、現実的には難しい手法と言えます。
例えば米ドル/円のスワップポイントが1万通貨あたり1日150〜200円程度の水準であれば、月20万円のスワップ収入を得るには約30万〜45万通貨のポジションを継続保有する計算になります。
約30万〜45万通貨を保有するには数千万円規模の資金が必要で、円高方向に相場が動くと損失が膨らみ、強制決済(ロスカット)されるリスクもあります。
そして、スワップポイントには以下の注意点があります。
- スワップポイントの水準が、今後も維持されるとは限らない
- 高金利通貨は価格変動が大きい傾向がある
- 通貨下落による損失が、スワップ収入を上回る可能性がある
スワップは「確実な不労所得」ではなく、「為替変動リスクを伴う収益」であることを把握しましょう。
FXだけで生活する場合の税金と確定申告、社会保険
国内FXで得た利益は、原則として「先物取引に係る雑所得等」に該当し、申告分離課税の対象です。税率は所得税・住民税・復興特別所得税の合計で20.315%です。
給与収入がない専業トレーダーの場合、利益の金額にかかわらず確定申告が必要です。
例えばFXの年間利益が300万円の方は、他に収入がない場合、単純に計算すると約60万9,450円が税額の目安です。
取引に使う書籍代やセミナー費、パソコンの購入費、通信費の一部などは必要経費として計上できることがありますので、確定申告の際に確認しましょう。
また、損失が出た年に繰越控除を申告することで、翌年以降3年間、利益と相殺が可能となります。なお繰越期間中は、取引の有無にかかわらず毎年申告が必要です。
専業・兼業にかかわらず、確定申告をする方は取引履歴や年間損益報告書を保管しておきましょう。
社会保険は国民年金・国民健康保険に加入
専業トレーダーになると、会社員の社会保険からは外れ、国民健康保険・国民年金への加入が必須となります。
国民健康保険料は前年の所得や自治体により左右されますので、会社を辞める前に役所や自治体のホームページなどで試算しておきましょう。
公的年金は国民年金と厚生年金の2階建てですが、厚生年金に加入できるのは主に会社員・公務員です。
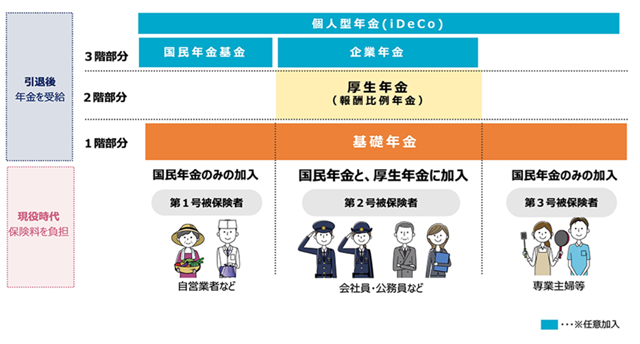
出典:厚生労働省「一緒に検証!公的年金|公的年金は2階建て|公的年金の仕組み」
20歳から60歳まで40年間(480か月)国民年金を納めると、年間831,696円(月額69,308円)受け取れます。(2025年時点)
ちなみに厚生年金第1号の平均年金月額は、2024年時点で150,289円です。
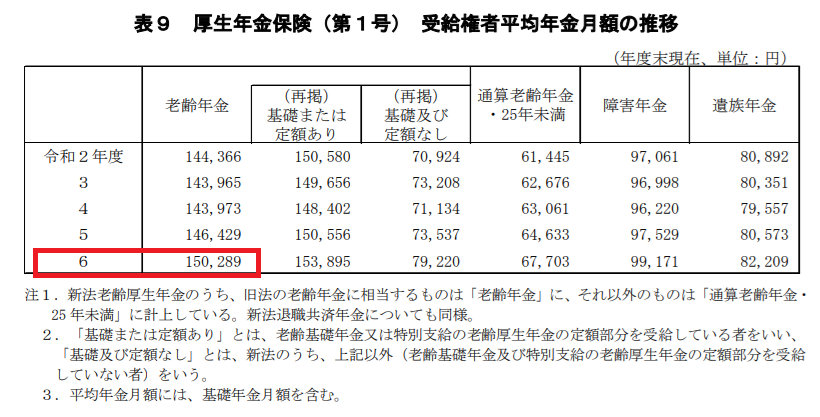
国民年金のみでは月額約7万円で、厚生年金の平均月額より約8万円少ないです。
「国民年金だけでは老後の生活が不安」という方は多いため、iDeCo(個人型確定拠出年金)への加入など自身で将来の備えをしておくことをおすすめします。
なお2027年1月からは「防衛特別所得税」(所得税額の1%)の導入が予定されており、同時に復興特別所得税の税率が2.1%から1.1%に引き下げられる見込みです。最新の情報は国税庁のホームページでご確認ください。
FX専業トレーダーになるまでの現実的なステップ
以下の4つのステップを踏み、段階的に準備を進めることをおすすめします。
1.兼業で取引ルールを確立する
まずは会社員を続けながら少額の資金で取引を始め、自分に合う時間軸や通貨ペア、手法を見つけます。エントリーの根拠や損切りの位置、結果、その時の感情を毎回記録しておくと、後から手法を見直す際の材料になります。
2.年単位で損益を検証する
最低でも2〜3年は取引を続け、年間の収支や勝率、損益の比率、最大ドローダウンを確認します。利益をどれだけ伸ばせたかに加えて、最も資金が減った局面でどの程度のマイナスに耐えられたかを把握しておくことが重要です。
3.運用資金と生活防衛資金を貯める
生活費は運用資金と別の口座で管理します。損失が続いた場合に生活費を補える予備資金を確保できていない方は、まず資金を貯めましょう。
4.家族と撤退ルールを共有する
家族がいる場合は、収支の変動や最悪の場合の見通しをあらかじめ共有しておきます。
加えて、資金が一定の水準を下回った場合は就職活動に戻るといった撤退の基準も、専業になる前に決めておく必要があります。
まとめ
FXで生活している人は存在しますが、専業トレーダーとして長く生き残れる人は限られていきます。重要なのは、一時的な勝ちではなく、損失をおさえながら資産を守り、長期的に取引を継続することです。
会社を辞めることはいつでもできますが、資金を失ってから生活を立て直すのは簡単ではありません。まずは兼業で着実に経験と実績を積み、十分な準備が整ってから専業化を判断しましょう。
少額からでも経験を重ねていけば、専業トレーダーに近づいていきます。まずはできる範囲で、FXに取り組んでみてはいかがでしょうか。